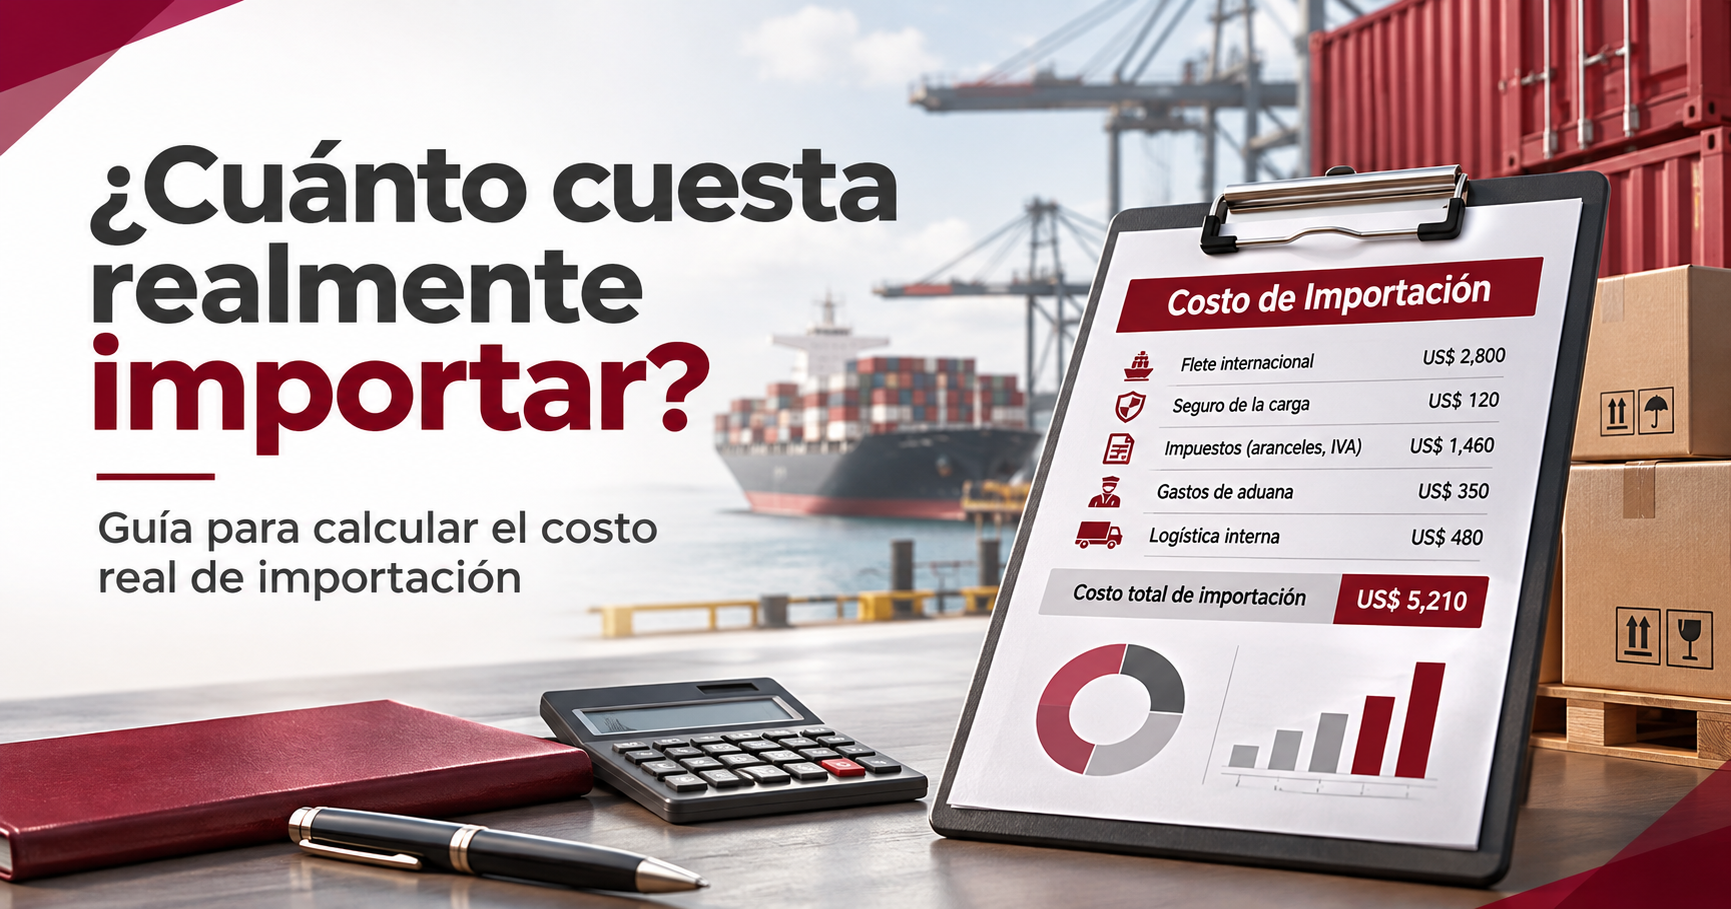
Importar productos puede ser una excelente oportunidad para ampliar el catálogo de una empresa y mejorar su competitividad. Sin embargo, uno de los errores más comunes entre importadoras y distribuidoras es calcular el costo de sus productos tomando únicamente como referencia el precio que aparece en la factura del proveedor.
En realidad, el costo real de importación incluye diferentes gastos necesarios para que la mercadería llegue a su destino y esté disponible para su comercialización.
No considerar estos valores puede provocar que una empresa establezca precios de venta incorrectos, reduzca sus márgenes de ganancia e incluso comercialice productos por debajo de su costo.
Por eso, conocer cómo calcular correctamente los costos de importación es fundamental para mantener un inventario valorizado y tomar mejores decisiones comerciales.
¿Qué es el costo real de importación?
El costo real de importación es el valor total que representa adquirir una mercadería en el exterior y llevarla hasta las condiciones y ubicación necesarias para que pueda utilizarse o comercializarse.
Este costo no se limita al precio pagado al proveedor extranjero. También puede incluir transporte, seguros, aranceles, gastos aduaneros y otros desembolsos directamente relacionados con la adquisición.
Por ejemplo, una empresa puede comprar un producto en $20, pero después de considerar los gastos de importación, su costo real podría alcanzar los $25 o más.
Si la empresa establece el precio de venta utilizando únicamente los $20 iniciales, estaría calculando su rentabilidad sobre una base incorrecta.
La diferencia entre el precio de compra y el costo real puede determinar si una operación comercial resulta rentable.
¿Qué gastos forman parte del costo de importación?
Para calcular correctamente el costo de una mercadería importada, es necesario identificar los diferentes gastos que intervienen en la operación.
1. Precio de compra de la mercadería
Es el valor que la empresa paga al proveedor extranjero por los productos adquiridos.
Normalmente se encuentra detallado en la factura comercial y constituye el punto de partida para determinar el costo de importación.
Es importante revisar las condiciones de compra, los descuentos y el Incoterm negociado, ya que estos determinan qué gastos están incluidos en el precio y cuáles deben ser asumidos adicionalmente por el importador.
2. Transporte internacional
Es el costo de trasladar la mercadería desde el país de origen hasta el destino acordado.
Dependiendo de las características de los productos, el transporte puede ser marítimo, aéreo o terrestre.
Este gasto puede representar una parte importante del costo, especialmente cuando se importan productos de gran volumen o peso.
3. Seguro de transporte
El seguro permite cubrir determinados riesgos asociados al traslado de la mercadería.
Su costo depende de las condiciones contratadas, el tipo de producto y otros factores establecidos por la aseguradora.
Cuando corresponde a la adquisición de los productos, debe considerarse al determinar el costo de importación.
4. Aranceles e impuestos de importación
En Ecuador, las importaciones pueden estar sujetas a diferentes tributos, dependiendo del tipo de mercadería, su clasificación arancelaria y el régimen aplicable.
Entre ellos se encuentran:
- Ad valorem: arancel cuyo porcentaje depende de la clasificación de la mercancía.
- FODINFA: contribución que, de acuerdo con el SENAE, corresponde al 0,5% de la base imponible.
- ICE: impuesto aplicable a determinados bienes.
- IVA: impuesto que debe analizarse según la tarifa aplicable y el derecho a crédito tributario.
- ISD: impuesto que puede afectar determinados pagos al exterior, sujeto a las tarifas y tratamientos vigentes.
Es importante considerar que no todos estos impuestos necesariamente forman parte del costo contable del inventario.
Por ejemplo, cuando el IVA pagado en la importación puede recuperarse como crédito tributario, normalmente no debe incorporarse al costo del producto.
Por eso, antes de calcular el costo final, es necesario diferenciar los impuestos recuperables de aquellos que representan un costo definitivo para la empresa.
5. Gastos de nacionalización y logística local
Además de los tributos, pueden existir otros gastos directamente relacionados con la importación, como:
- Honorarios del agente de aduana.
- Gastos portuarios y manipulación de carga.
- Almacenamiento necesario para el despacho.
- Transporte nacional hasta la bodega.
- Inspecciones y servicios directamente atribuibles a la adquisición.
Estos valores deben analizarse para determinar cuáles corresponden al costo del inventario y cuáles deben reconocerse como gastos del período.
¿Cómo calcular el costo real de una importación?
Para determinar el costo real es necesario sumar el precio de adquisición y todos los costos directamente atribuibles a poner la mercadería en su ubicación y condiciones actuales.
Una fórmula práctica es:
Costo real de importación = Precio de compra + Flete + Seguro + Aranceles + Impuestos no recuperables + Otros costos directamente atribuibles
Para aplicar esta fórmula correctamente es importante evitar duplicar gastos que ya estén incluidos en el precio negociado con el proveedor.
También deben excluirse del costo del inventario los impuestos recuperables y los gastos que, por su naturaleza, deban reconocerse por separado.
Ejemplo práctico: cálculo del costo real de importación
Supongamos que una empresa ecuatoriana importa 500 unidades de un producto para distribuirlas en el mercado nacional.
La operación presenta los siguientes valores:
| Concepto | Valor |
|---|---|
| Compra de 500 unidades (FOB) | $10.000 |
| Flete internacional | $1.200 |
| Seguro internacional | $100 |
| Valor CIF referencial | $11.300 |
| Arancel ad valorem (10% hipotético) | $1.130 |
| FODINFA (0,5%) | $56,50 |
| Agente de aduana | $250 |
| Gastos portuarios | $300 |
| Transporte hasta la bodega | $200 |
| Costo total de importación | $13.236,50 |
Este ejemplo es ilustrativo. El arancel del 10% no corresponde a una subpartida específica. Se supone que no existen otros tributos no recuperables, ajustes de valoración ni gastos adicionales. El IVA recuperable se presenta por separado y no se incluye en el costo del inventario.
Cálculo del costo unitario
Una vez identificado el costo total, debe distribuirse entre las unidades importadas.
Costo unitario = Costo total de importación / Cantidad de unidades
$13.236,50 / 500 = $26,47 por unidad, aproximadamente.
Esto significa que, aunque cada producto fue comprado inicialmente a $20, su costo real de importación es de aproximadamente $26,47.
La diferencia es de $6,47 por unidad.
Si la empresa vendiera estos productos utilizando el precio de compra original como referencia, podría sobreestimar considerablemente su margen de ganancia.
Por esta razón, el costo unitario real debe convertirse en una referencia fundamental para establecer precios de venta.
¿Cómo distribuir los gastos de importación entre diferentes productos?
En una operación de importación normalmente se adquieren diferentes productos en un mismo embarque.
Esto significa que gastos como el transporte internacional, los seguros y determinados servicios aduaneros deben distribuirse entre varios artículos.
A este proceso se lo conoce como prorrateo de gastos de importación.
Existen diferentes criterios de distribución, entre los cuales se encuentran:
Distribución según el valor de compra
Consiste en distribuir determinados gastos de acuerdo con la participación de cada producto en el valor total de la mercadería.
Puede resultar apropiado para gastos relacionados directamente con el valor de los productos.
Distribución según el peso
Se utiliza cuando los gastos están relacionados principalmente con el peso transportado.
Por ejemplo, puede ser útil para distribuir ciertos costos logísticos entre artículos de diferentes características.
Distribución según el volumen
Permite asignar gastos considerando el espacio que ocupa cada producto durante el transporte o almacenamiento.
Este criterio puede resultar útil en importaciones de mercadería voluminosa.
No existe un único criterio adecuado para todos los gastos. La empresa debe seleccionar una base de distribución razonable y consistente, de acuerdo con la naturaleza de cada costo.
Un prorrateo incorrecto puede provocar que determinados productos aparezcan como más rentables de lo que realmente son, mientras otros reflejan costos excesivos.
¿Qué problemas genera calcular incorrectamente los costos de importación?
Los errores en el cálculo de costos no afectan únicamente al departamento contable.
También pueden generar problemas operativos y comerciales.
Precios de venta incorrectos
Cuando se utiliza un costo inferior al real, la empresa puede establecer precios que no cubran adecuadamente el valor de adquisición de sus productos.
Esto reduce la rentabilidad y dificulta identificar qué artículos generan mejores resultados.
Inventarios mal valorizados
Si los gastos de importación no se incorporan correctamente, el inventario puede reflejar valores diferentes de los que corresponden contablemente.
Esto afecta los reportes de existencias, el costo de ventas y los resultados financieros.
Decisiones de compra equivocadas
Una empresa podría continuar importando productos que aparentemente ofrecen buenos márgenes, cuando en realidad sus gastos logísticos y de nacionalización reducen significativamente la rentabilidad.
Dificultad para identificar productos rentables
Cuando los costos están mal distribuidos, se vuelve complicado comparar productos, proveedores y operaciones de importación.
Esto limita la capacidad de negociar mejores condiciones comerciales y optimizar las compras.
¿Cómo ayuda un ERP a controlar los costos de importación?
A medida que una empresa incrementa sus operaciones, calcular los costos mediante hojas de cálculo puede resultar cada vez más complejo.
El problema no es únicamente realizar operaciones matemáticas, sino mantener relacionada la información de compras, gastos, productos, inventario y contabilidad.
Un sistema ERP con procesos de importación y gestión de inventarios puede ayudar a centralizar esta información y mantener un control más organizado.
Por ejemplo, una empresa puede utilizar un ERP para:
- Registrar las compras realizadas a proveedores extranjeros.
- Mantener identificados los gastos asociados con cada importación.
- Controlar los movimientos y costos de inventario.
- Relacionar las operaciones de compra con sus registros contables.
- Consultar información para evaluar la rentabilidad de los productos.
Cuando un sistema cuenta con funcionalidades específicas de costeo de importaciones, también puede facilitar la distribución de gastos entre productos y la determinación del costo unitario.
De esta manera, la empresa reduce la dependencia de cálculos manuales y dispone de información más consistente para sus decisiones comerciales.
La importancia de integrar importaciones, inventario y contabilidad
Uno de los principales desafíos de una importadora es mantener la misma información en diferentes áreas.
Si compras registra un valor, inventario utiliza otro y contabilidad reconoce un tercero, es probable que aparezcan diferencias difíciles de identificar.
Por eso, integrar los procesos administrativos permite mejorar el seguimiento de las operaciones y mantener una visión más clara del negocio.
En empresas que manejan grandes cantidades de productos, esta integración resulta especialmente importante para controlar el crecimiento.
Buenas prácticas para calcular correctamente los costos de importación
Para mejorar el control de los costos, es recomendable establecer un procedimiento antes, durante y después de cada importación.
Antes de importar: elaborar una estimación que incluya el precio de compra, los gastos internacionales, los tributos y los costos logísticos previstos.
Durante la importación: registrar los gastos reales e identificar a qué operación corresponden.
Al recibir la mercadería: verificar cantidades, revisar diferencias y distribuir los costos correspondientes entre los productos.
Después de nacionalizar: comparar el costo estimado con el costo real y analizar su impacto sobre los precios y márgenes comerciales.
Este procedimiento permite mejorar la planificación de las próximas importaciones y detectar gastos que podrían optimizarse.
Preguntas frecuentes sobre los costos de importación
¿El precio FOB representa el costo real de importación?
No. El precio FOB no incluye todos los gastos que puede asumir el importador para llevar la mercadería hasta su destino final. Es necesario considerar los costos adicionales que correspondan.
¿El IVA pagado en una importación forma parte del costo del producto?
Depende de su tratamiento tributario. Cuando el IVA puede recuperarse como crédito tributario, generalmente no forma parte del costo contable del inventario. Si no es recuperable, puede formar parte del costo cuando corresponde según las normas aplicables.
¿Cómo se calcula el costo unitario de un producto importado?
Se determina distribuyendo los costos de adquisición correspondientes entre las unidades recibidas. Cuando existen diferentes productos, primero deben asignarse los gastos utilizando criterios adecuados.
¿Todos los gastos de una importación deben cargarse al inventario?
No. Deben distinguirse los costos directamente atribuibles a la adquisición de aquellos que corresponden a gastos administrativos, comerciales, financieros u otros conceptos que deban reconocerse por separado.
¿Por qué es importante conocer el costo real antes de establecer un precio de venta?
Porque permite calcular márgenes comerciales sobre una base más precisa y evitar precios que reduzcan innecesariamente la rentabilidad de la empresa.
Conclusión: conocer el costo real es fundamental para proteger la rentabilidad
Importar mercadería no consiste únicamente en conseguir buenos precios con proveedores extranjeros.
El verdadero desafío es conocer cuánto cuesta cada producto después de considerar los gastos necesarios para adquirirlo y ponerlo a disposición del negocio.
Un cálculo incorrecto puede afectar los precios de venta, la valoración del inventario y los resultados financieros.
Por eso, las empresas importadoras necesitan procedimientos claros para registrar, distribuir y controlar estos costos.
Una gestión de importaciones integrada con inventario y contabilidad permite tomar decisiones comerciales con información más confiable.
Mejora el control de tu empresa con FastFact
Si tu negocio realiza importaciones, maneja inventario y necesita mantener organizada su información administrativa y contable, contar con un ERP puede ayudarte a mejorar el control de tus operaciones.
Conoce las soluciones de FastFact, un sistema ERP en la nube para empresas que buscan gestionar sus procesos comerciales, inventarios y contabilidad desde una misma plataforma.
Conoce más en www.fastfact.ec y solicita una demostración.