Importar productos y venderlos a un precio superior al de compra no garantiza que una empresa esté obteniendo buenas ganancias.
En una importadora, la rentabilidad depende de varios factores: los costos de adquisición, los gastos logísticos, la administración del inventario, los precios de venta y el control financiero.
Una empresa puede mantener un buen volumen de ventas y, aun así, obtener una utilidad menor de la esperada debido a errores que pasan desapercibidos en sus operaciones diarias.
Identificar estos errores es fundamental para mejorar la rentabilidad de una importadora y tomar decisiones comerciales con información confiable.
A continuación, analizamos ocho problemas frecuentes y las medidas que pueden ayudar a evitarlos.
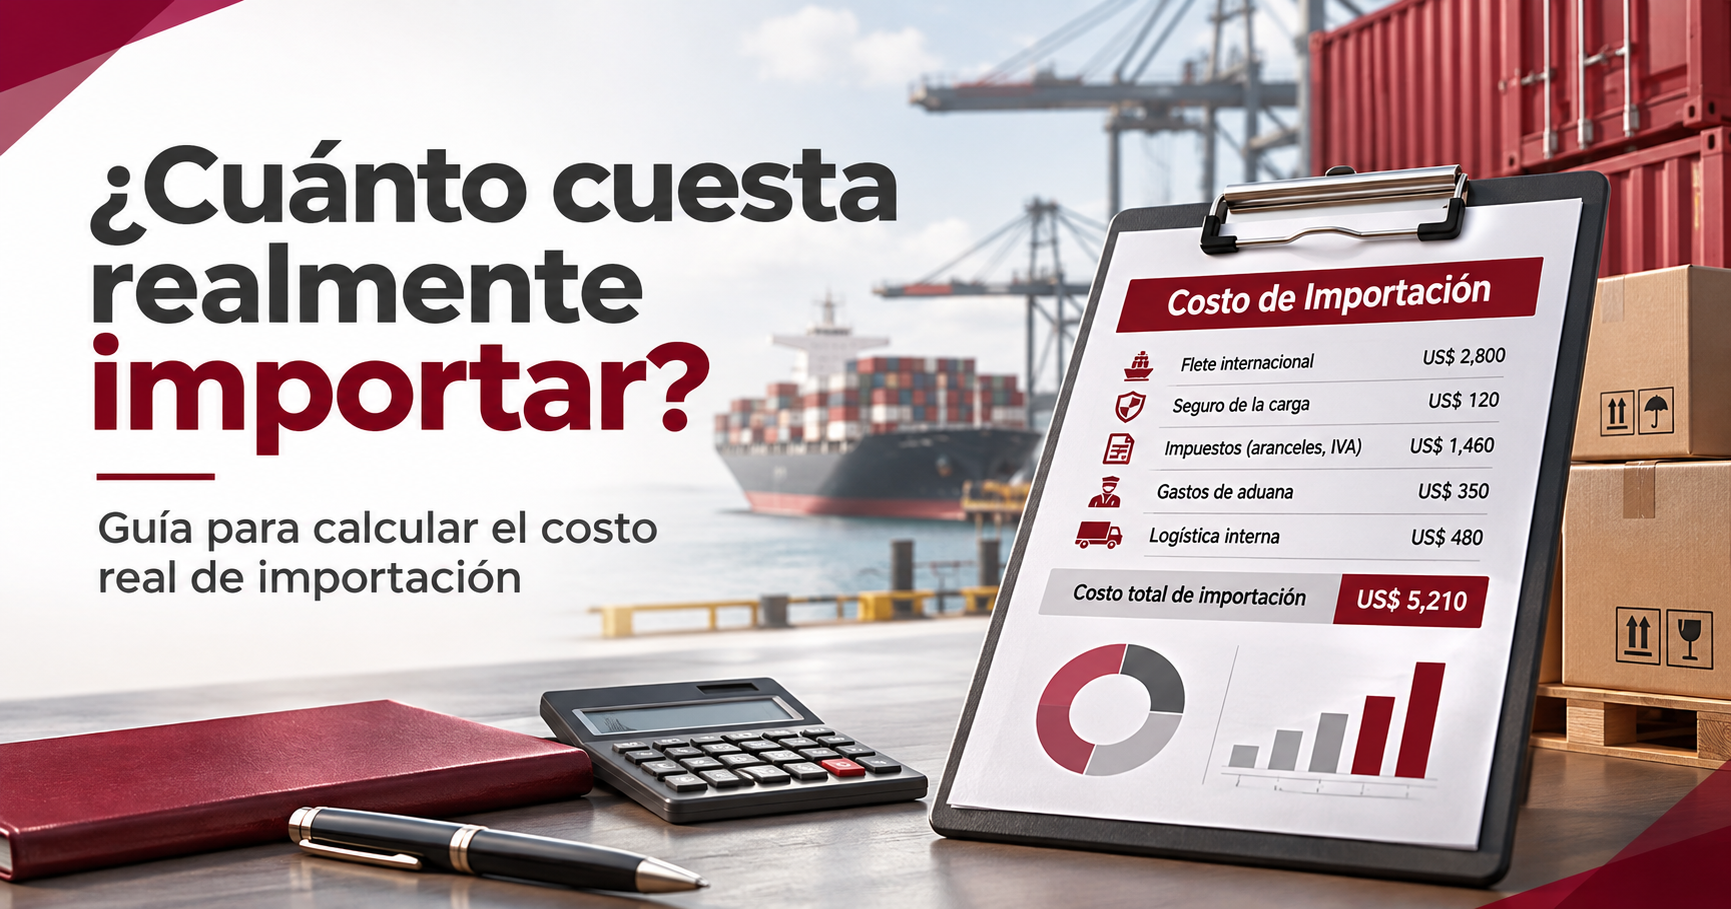
1. Calcular incorrectamente el costo real de importación
Uno de los principales errores es establecer el costo de los productos utilizando únicamente el precio facturado por el proveedor extranjero.
Una importación puede involucrar otros desembolsos, como:
- Transporte internacional.
- Seguros de transporte.
- Aranceles e impuestos no recuperables.
- Gastos de manejo y almacenamiento.
- Transporte local hasta la bodega.
- Otros costos directamente atribuibles a la adquisición.
No todos estos desembolsos tienen necesariamente el mismo tratamiento contable. Es importante identificar cuáles corresponden al costo del inventario y cuáles deben reconocerse como gastos.
Ver también: Cómo calcular el costo real de importación en Ecuador y evitar pérdidas en tu negocio
¿Cómo afecta a la rentabilidad?
Cuando los costos de adquisición se calculan incorrectamente, la empresa puede establecer precios de venta que no generan el margen esperado.
Por ejemplo, si un producto se compra en $20 y los costos adicionales atribuibles suman $5 por unidad, su costo real sería de $25.
Si se vende a $30, la utilidad bruta por unidad sería de $5 y no de $10, como podría parecer inicialmente.
¿Cómo evitarlo?
Implementar un proceso de costeo de importaciones que permita registrar los gastos correspondientes y distribuirlos entre los productos utilizando criterios adecuados.
Para profundizar en este tema, consulta nuestra guía sobre cómo calcular el costo real de importación en Ecuador.
2. Establecer precios de venta sin conocer el margen real
Otro error frecuente es fijar precios únicamente observando los valores de la competencia o aplicando un porcentaje fijo sobre el costo.
Aunque las condiciones del mercado son importantes, una empresa también necesita conocer cuánto gana realmente con cada producto.
Es fundamental distinguir entre el margen de ganancia y el recargo sobre el costo.
Por ejemplo, si un producto cuesta $80 y se vende a $100:
- La utilidad bruta es de $20.
- El recargo sobre el costo es del 25%.
- El margen bruto sobre la venta es del 20%.
Confundir estos indicadores puede provocar decisiones equivocadas de precios.
¿Cómo evitarlo?
Analizar el costo de los productos, su precio de venta, los descuentos comerciales y el margen bruto obtenido.
También conviene revisar periódicamente los precios cuando cambian los costos de reposición, las condiciones de compra o los gastos logísticos.
3. Mantener demasiado dinero invertido en inventario
Comprar grandes cantidades puede resultar atractivo cuando un proveedor ofrece descuentos por volumen.
Sin embargo, adquirir más mercadería de la necesaria puede afectar la liquidez del negocio.
El exceso de inventario implica:
- Mayor capital inmovilizado.
- Costos de almacenamiento.
- Riesgo de deterioro u obsolescencia.
- Productos con baja rotación.
- Menor disponibilidad de efectivo para nuevas compras.
¿Cómo afecta a la rentabilidad?
Una empresa puede tener una bodega llena de productos y, al mismo tiempo, enfrentar dificultades para pagar proveedores o financiar nuevas importaciones.
La mercadería que permanece demasiado tiempo almacenada también puede requerir descuentos para venderse.
¿Cómo evitarlo?
Analizar la rotación del inventario, identificar productos de baja demanda y establecer criterios de compra basados en ventas históricas, tiempos de reposición y demanda prevista.
El objetivo no es comprar la mayor cantidad posible, sino mantener inventario suficiente sin comprometer innecesariamente el capital.
4. No controlar correctamente las existencias en bodega
Las diferencias entre el inventario físico y el registrado en el sistema representan otro problema que puede afectar los resultados.
Estas diferencias pueden producirse por movimientos no registrados, errores de despacho, devoluciones mal procesadas o transferencias entre bodegas sin control.
Cuando no existe información confiable, pueden presentarse situaciones como:
- Vender productos que realmente no están disponibles.
- Comprar mercadería que todavía existe en otra bodega.
- Perder productos sin identificar las causas.
- Registrar costos de venta incorrectos.
Ver tambien: Cómo controlar inventario en una importadora y evitar pérdidas operativas
¿Cómo evitarlo?
Mantener un registro actualizado de entradas, salidas, transferencias y ajustes de inventario.
También es recomendable realizar conteos físicos periódicos y utilizar un kardex que permita consultar los movimientos y costos de cada producto.
Una gestión integrada facilita detectar diferencias antes de que se conviertan en pérdidas importantes.
5. No considerar los tiempos de reposición de productos importados
En una importadora, reponer mercadería normalmente requiere más planificación que realizar una compra local.
El proceso puede involucrar fabricación, preparación del pedido, transporte internacional, trámites aduaneros y distribución hasta la bodega.
Si las compras se realizan cuando el inventario ya está agotado, la empresa puede quedarse sin productos disponibles para sus clientes.
¿Cómo afecta a la rentabilidad?
La falta de stock puede provocar pérdida de ventas, incumplimientos de pedidos y pérdida de clientes.
También puede obligar a realizar compras urgentes bajo condiciones menos favorables.
¿Cómo evitarlo?
Establecer puntos de reposición considerando el consumo esperado durante el tiempo de abastecimiento, la variabilidad de la demanda y un inventario de seguridad cuando corresponda.
Además, es importante conocer qué mercadería está disponible, cuál se encuentra comprometida y qué cantidades están en tránsito.
6. Ofrecer descuentos sin evaluar su efecto en las ganancias
Los descuentos pueden ayudar a incrementar las ventas, captar clientes y movilizar inventario.
Sin embargo, aplicar descuentos sin analizar los márgenes puede reducir considerablemente la utilidad.
Consideremos un producto que tiene un costo de $70 y un precio de venta de $100.
Inicialmente genera una utilidad bruta de $30.
Si se ofrece un descuento del 20%, el precio baja a $80 y la utilidad bruta se reduce a $10.
Aunque el descuento fue del 20%, la utilidad bruta por unidad disminuyó aproximadamente un 66,7%.
Esto demuestra que vender más unidades no siempre significa obtener mayores ganancias.
¿Cómo evitarlo?
Definir políticas comerciales que consideren el margen mínimo aceptable, los costos de cada producto y las condiciones de venta.
Los vendedores también deberían contar con información suficiente para conocer el impacto de los descuentos que ofrecen.
7. Descuidar las cuentas por cobrar y el flujo de caja
Una venta registrada no significa necesariamente que el dinero ya se encuentre disponible.
Muchas importadoras venden a distribuidores, mayoristas y clientes comerciales mediante condiciones de crédito.
Si los plazos de cobro no se administran adecuadamente, la empresa puede enfrentar dificultades para financiar sus siguientes compras.
Por ejemplo, una importadora podría necesitar pagar a su proveedor extranjero antes de recibir el dinero de las ventas realizadas a crédito.
Esta diferencia genera necesidades adicionales de capital de trabajo.
¿Cómo evitarlo?
Es recomendable:
- Establecer límites y condiciones de crédito.
- Controlar los vencimientos de las cuentas por cobrar.
- Revisar periódicamente la cartera vencida.
- Proyectar entradas y salidas de efectivo.
- Evaluar las condiciones de pago a proveedores.
Mantener ventas rentables es importante, pero también lo es convertir esas ventas en efectivo oportunamente.
8. Administrar compras, inventario, ventas y contabilidad por separado
Uno de los errores más difíciles de detectar aparece cuando cada área de la empresa trabaja con información independiente.
Por ejemplo:
- Compras utiliza hojas de cálculo.
- Bodega registra las existencias en otro archivo.
- Ventas consulta información que no siempre está actualizada.
- Contabilidad recibe los documentos después de realizadas las operaciones.
Esta falta de integración genera duplicación de trabajo y diferencias entre registros.
También dificulta responder preguntas esenciales:
¿Cuánto cuesta realmente cada producto? ¿Qué mercadería genera mejores márgenes? ¿Cuánto dinero está invertido en inventario? ¿Qué productos conviene volver a importar?
Cuando estas respuestas no están disponibles, muchas decisiones se toman utilizando información incompleta.
¿Cómo evitarlo?
Centralizar los procesos comerciales y contables en un sistema de gestión empresarial que conecte las operaciones y permita trabajar con información actualizada.
¿Cómo mejorar la rentabilidad de una importadora?
Corregir estos problemas requiere combinar controles operativos con información financiera confiable.
Una importadora debería evaluar periódicamente indicadores como los siguientes:
| Indicador | ¿Qué permite conocer? |
|---|---|
| Margen bruto | Rentabilidad de las ventas antes de gastos operativos |
| Rotación de inventario | Frecuencia con la que se renueva la mercadería |
| Días de inventario | Tiempo promedio que permanece el inventario almacenado |
| Costo real por producto | Valor de adquisición correctamente asignado |
| Cartera vencida | Valores pendientes de cobro fuera de plazo |
| Rentabilidad operativa | Resultado después de considerar los gastos operativos |
No basta con revisar el volumen de ventas. Es necesario relacionarlo con los costos, el capital invertido y los gastos que requiere mantener el negocio funcionando.
¿Cómo ayuda un ERP a controlar la rentabilidad?
Un sistema ERP permite conectar diferentes procesos de la importadora y reducir la dependencia de registros manuales.
Cuando la empresa cuenta con información integrada, puede mejorar el seguimiento de:
- Importaciones y costos: registro de mercadería y distribución de gastos asociados a su adquisición.
- Inventario: control de existencias, movimientos y costos de productos.
- Ventas: seguimiento de facturación y operaciones comerciales.
- Contabilidad: registro de transacciones y consulta de información financiera.
- Cuentas por cobrar: control de saldos y obligaciones pendientes de clientes.
La principal ventaja no consiste simplemente en automatizar tareas, sino en disponer de información para identificar problemas y tomar mejores decisiones.
FastFact: gestión integrada para empresas importadoras
FastFact ofrece un sistema contable y de inventario orientado a empresas comerciales e importadoras en Ecuador.
Su propuesta permite conectar procesos como compras, inventario, ventas, facturación electrónica y contabilidad, facilitando el seguimiento de las operaciones del negocio.
Para una empresa que importa productos y los comercializa desde una o varias bodegas, contar con estos procesos relacionados ayuda a mantener un mejor control administrativo.
Conoce más sobre el sistema contable para importadores de FastFact.
Preguntas frecuentes sobre la rentabilidad de una importadora
¿Qué factores afectan la rentabilidad de una importadora?
Entre los principales factores se encuentran los costos de adquisición, los gastos logísticos, los precios de venta, la rotación del inventario, los descuentos comerciales y la administración del capital de trabajo.
¿Cómo saber si una importadora es rentable?
Es necesario analizar sus ingresos, costo de ventas, gastos operativos y resultados financieros. El margen bruto permite evaluar la rentabilidad comercial, mientras que el resultado neto muestra la utilidad después de considerar los demás ingresos, gastos e impuestos aplicables.
¿Por qué una importadora puede vender mucho y ganar poco?
Esto puede ocurrir cuando los costos reales son mayores de lo estimado, los descuentos reducen los márgenes, existen pérdidas de inventario o los gastos operativos consumen una parte importante de las ganancias.
¿Cómo influye el inventario en la rentabilidad?
El inventario representa una inversión. Si se administra incorrectamente, puede generar sobrecostos, pérdidas de productos, falta de liquidez y oportunidades de venta desaprovechadas.
¿Qué beneficios tiene un ERP para una importadora?
Un ERP puede ayudar a integrar la información de compras, importaciones, inventario, ventas y contabilidad, facilitando el control de costos y la evaluación de resultados.
Conclusión
La rentabilidad de una importadora no depende únicamente de conseguir buenos precios de compra o aumentar sus ventas.
También depende de calcular correctamente los costos, mantener un inventario equilibrado, controlar los márgenes y administrar adecuadamente los recursos financieros.
Una empresa que conoce sus costos y controla sus operaciones tiene mejores herramientas para proteger sus ganancias y crecer de manera sostenible.
Si tu importadora todavía administra sus operaciones mediante archivos separados o procesos manuales, puede ser momento de evaluar una solución integrada.
Conoce FastFact y descubre cómo mejorar el control de inventario, ventas y contabilidad de tu empresa.